La SCJN definirá si la ASF puede interponer amparos contra resoluciones judiciales
El pleno de la Suprema Corte de Justicia de la Nación atraerá la contradicción de criterios sobre la capacidad jurídica de la Auditoría Superior de la Federación para impugnar fallos judiciales.
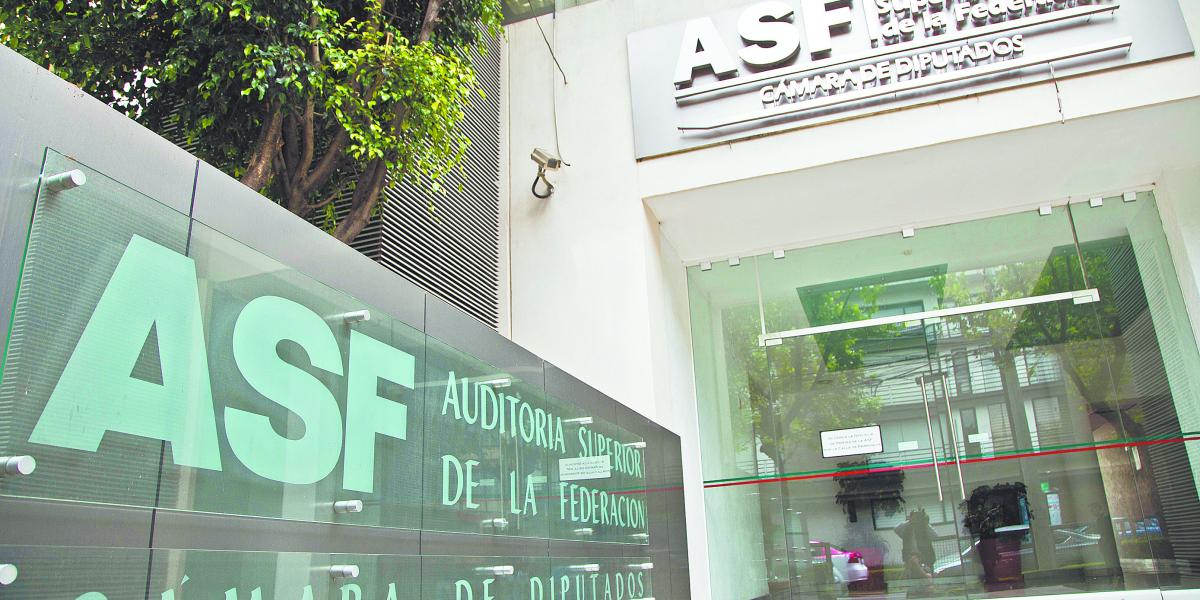
El pleno de la Suprema Corte de Justicia de la Nación (SCJN) resolvió formalmente atraer una contradicción de criterios con el objetivo de determinar si la Auditoría Superior de la Federación (ASF) cuenta con las facultades legales para interponer juicios de amparo contra resoluciones dictadas por autoridades jurisdiccionales. La decisión busca unificar el criterio jurídico ante las diversas interpretaciones que han surgido en tribunales colegiados respecto a la legitimación procesal del órgano fiscalizador en sus procesos de revisión y sanción.
El debate se centra en precisar si, como organismo autónomo encargado de la fiscalización de los recursos públicos, la ASF debe poseer herramientas procesales adicionales para combatir decisiones de jueces que, a su juicio, podrían limitar el ejercicio de sus atribuciones constitucionales. Actualmente, existe una divergencia sobre si el ente auditor actúa como una autoridad que busca salvaguardar el interés público o si, por el contrario, su capacidad de acción debe limitarse estrictamente a lo establecido en la Ley de Fiscalización y Rendición de Cuentas.
La resolución de este caso es de suma relevancia para el sistema de justicia administrativo y el control de la gestión gubernamental en México. Al ser un asunto de interés nacional, la SCJN analizará si el derecho de acceso a la justicia y la defensa del patrimonio público facultan a la Auditoría para acudir a la vía del amparo, una figura que históricamente ha estado reservada para particulares o autoridades en casos muy específicos definidos por la ley.
La determinación que adopte el máximo tribunal del país establecerá un precedente vinculante para todos los jueces y magistrados federales en el territorio nacional. Se espera que la sentencia final delimite con claridad los alcances de la ASF en los litigios donde se cuestionan las observaciones, pliegos de responsabilidades o resoluciones emitidas por la propia auditoría ante tribunales administrativos o penales.
En las próximas sesiones, los ministros de la Corte evaluarán los argumentos técnicos presentados por las partes involucradas en la contradicción. La resolución definitiva marcará un hito en la arquitectura de rendición de cuentas, definiendo el equilibrio entre la autonomía de las instituciones fiscalizadoras y el respeto a las determinaciones del Poder Judicial.